¿Sabías que una misma persona puede recibir distintas ofertas de pensión utilizando sus mismos ahorros previsionales? La diferencia no depende solo del dinero acumulado, sino también de las condiciones que elija y de las alternativas que compare antes de decidir.
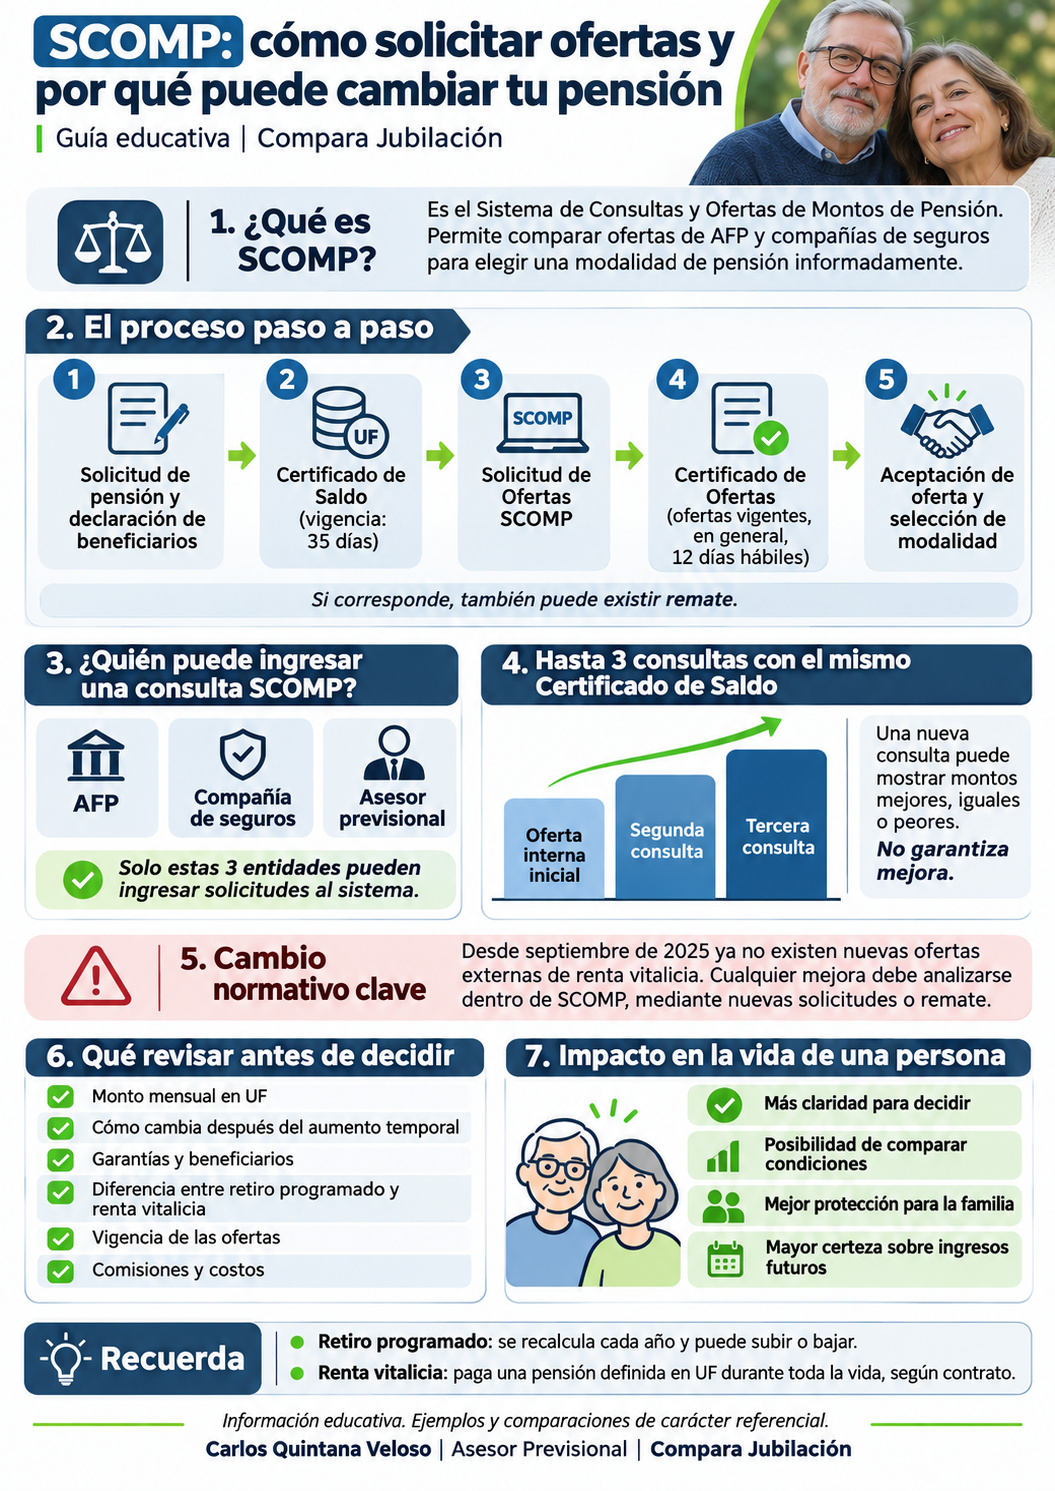
En Chile existe una herramienta creada para facilitar esa comparación: el Sistema de Consultas y Ofertas de Montos de Pensión, más conocido como SCOMP. Con un mismo Certificado de Saldo vigente, la persona puede presentar hasta tres solicitudes de ofertas. La clave está en comparar dentro del propio sistema y en comprender las coberturas, los plazos y los resultados antes de decidir.
¿Qué es realmente el SCOMP?
Imagina que antes de contratar un crédito comparas las condiciones de distintos bancos. Con una pensión ocurre algo parecido, aunque la decisión puede afectar toda tu jubilación. SCOMP es unamplataforma electrónica regulada que permite conocer y comparar montos ofrecidos por AFP y compañías de seguros de vida, de acuerdo con los antecedentes de cada persona.
No es una AFP ni una aseguradora. Es un sistema de comparación. Entre sus alternativas se encuentran el retiro programado, la renta vitalicia inmediata, la renta temporal con renta vitalicia diferida y la renta vitalicia inmediata combinada con retiro programado.
Los documentos que debes conocer
- Solicitud de pensión y declaración de beneficiarios. Inician el trámite en la AFP, identificando al afiliado y a quienes pudieran tener derecho a pensión de sobrevivencia.
- Certificado de Saldo. La AFP informa los recursos disponibles y antecedentes que permiten elaborar ofertas. Su vigencia es de 35 días desde la emisión.
- Solicitud de Ofertas. Se escogen las modalidades y condiciones especiales a cotizar. Puede ingresarse mediante AFP, compañía de seguros o asesor previsional habilitado.
- Certificado de Ofertas. Documento que presenta los montos y condiciones recibidos en SCOMP para compararlos.
- Aceptación de Oferta y Selección de Modalidad. Formalizan la decisión; en renta vitalicia corresponde además la póliza del seguro. Si hay remate, se utiliza también su solicitud y la adjudicación.
Dos plazos distintos: el Certificado de Saldo tiene 35 días de vigencia; las ofertas del sistema tienen, en general, 12 días hábiles desde la emisión del Certificado de Ofertas, incluso si el Certificado de Saldo ya venció.
No todas las ofertas se comportan igual con el tiempo Mirar solo la primera mensualidad puede conducir a una decisión incompleta. En retiro programado, el saldo permanece en la AFP y la pensión se recalcula anualmente: puede subir o bajar. En renta vitalicia, una compañía de seguros compromete una pensión definida en UF durante toda la vida, con las condiciones del contrato.
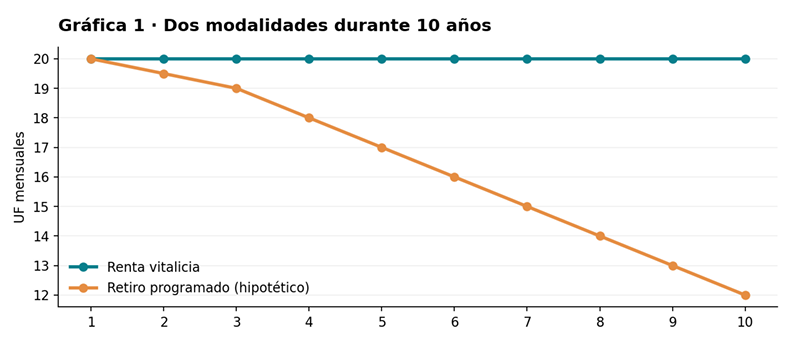
Simulación educativa: ambas comienzan en 20 UF. El retiro programado sigue una trayectoria descendente ficticia; no es una proyección de resultados reales.
También existen coberturas especiales. Una cláusula de aumento temporal puede concentrar mayores pagos al principio y reducirlos después. Un período garantizado puede proteger pagos durante el plazo contratado. Por eso, debe compararse no solo cuánto se recibe el primer año, sino el flujo en UF a cinco, diez y veinte años y la protección de beneficiarios.
¿Puedo pedir más de una oferta? Sí: hasta tres consultas
Durante la vigencia de un mismo Certificado de Saldo pueden ingresarse hasta tres solicitudes de ofertas SCOMP. No se permite iniciar una nueva mientras otra esté pendiente de resultado. Esto permite explorar condiciones diferentes, pero no obliga a realizar las tres.
La segunda o tercera consulta puede traer mejores montos, los mismos o peores. Las compañías pueden variar sus condiciones comerciales y financieras; además, si transcurre tiempo, cambian tasas, saldos o la vigencia de las propuestas. Por eso conviene comparar cada nueva oferta con las anteriores todavía vigentes y siempre bajo condiciones equivalentes.
CAMBIO NORMATIVO CLAVE: desde septiembre de 2025 ya no existen nuevas ofertas externas de renta vitalicia. Por eso, cualquier eventual mejora debe analizarse por medio de las ofertas emitidas dentro de SCOMP, mediante nuevas solicitudes o un remate conforme a sus reglas.
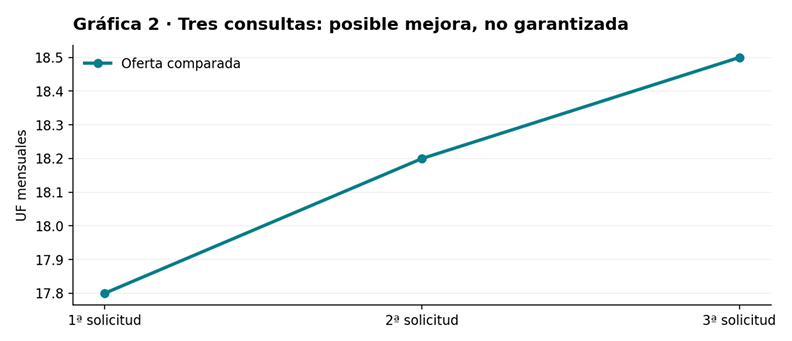
Ejemplo ficticio: 17,8; 18,2 y 18,5 UF. No es una tendencia asegurada. Una mejora de 0,7 UF equivale aritméticamente a 168 UF en 240 pagos mensuales.
Las alternativas después de recibir el Certificado de Ofertas
Con el Certificado de Ofertas en mano, puedes aceptar una oferta vigente, evaluar una segunda o tercera consulta SCOMP si tu Certificado de Saldo sigue vigente y cumples los requisitos, solicitar un remate cuando proceda, o desistir del proceso conforme a las reglas aplicables. Las ofertas externas dejaron de
existir para nuevas operaciones desde el 1 de septiembre de 2025: la competencia de las aseguradoras debe manifestarse dentro del SCOMP.
Una segunda o tercera consulta puede permitir revisar nuevas condiciones de pensión o recibir montos diferentes dentro del sistema. No garantiza una mejora y exige considerar la vigencia de las ofertas anteriores. El remate es otra alternativa, pero tiene reglas y consecuencias propias: no equivale a una consulta exploratoria sin compromiso.
¿En qué consiste un remate de renta vitalicia?
Para solicitar un remate deben existir, como regla general, ofertas vigentes de al menos tres compañías para el mismo tipo y condiciones de renta vitalicia, con los demás elementos comparables aplicables. Se seleccionan al menos tres compañías que hicieron ofertas y es posible incorporar otras en las circunstancias permitidas. La solicitud de remate se formaliza en la AFP.
El dato que no hay que pasar por alto: si al menos dos de las compañías seleccionadas participan con ofertas válidas, el resultado del remate es vinculante y debe contratarse con la que presente la mayor oferta. Por eso, antes de iniciar un remate hay que estar seguro de que sus condiciones responden a las prioridades de la persona.
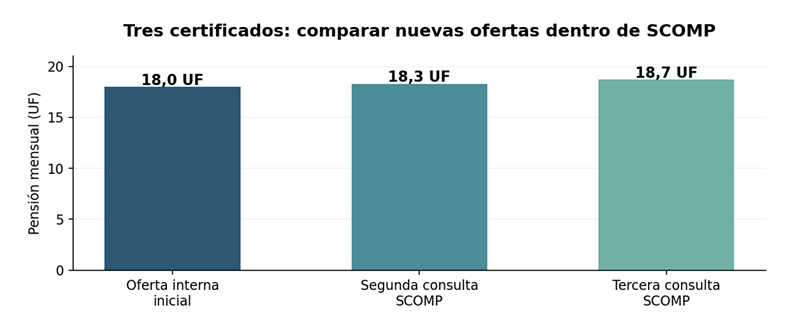
Valores ficticios para condiciones equivalentes: oferta interna inicial de 18,0 UF; segunda consulta de 18,3 UF; tercera consulta de 18,7 UF. Son escenarios posibles, no una evolución esperada ni una mejora garantizada.
Las variables que debes revisar antes de firmar
- Monto de pensión mensual en UF y cuánto cambia después del período de aumento temporal, si se contrata.
- Proyección de pagos a distintos plazos, sin confundir sumas acumuladas con valor presente o rentabilidad.
- Condiciones de garantía y pensiones de sobrevivencia: quién recibe los pagos y durante cuánto tiempo.
- Saldo AFP, recursos destinados a prima, eventuales excedentes y diferencias por fecha de transferencia.
- Clasificación de riesgo y condiciones de la compañía aseguradora, además de aspectos de servicio.
- Comisiones y costos aplicables: comparar las alternativas sobre bases homogéneas.
- Vigencia de cada Certificado de Ofertas, posibilidad de segunda o tercera consulta y consecuencias vinculantes del remate.
Un ejemplo: la pensión que parece mejor puede no serlo
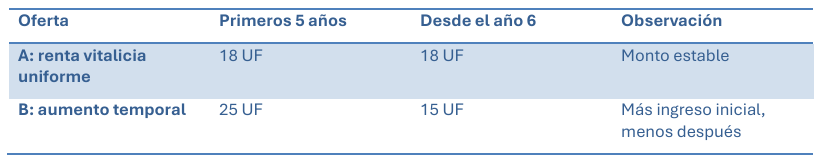
En este ejemplo puramente educativo, B entrega más durante los primeros cinco años, pero A paga más desde el sexto. No puede concluirse cuál conviene sin considerar la duración de la jubilación, protección familiar, primas, condiciones reales y necesidades personales.
¿Por dónde ingresa una solicitud SCOMP?
- AFP: ingresa la consulta y entrega orientación sobre el proceso y las modalidades. La oferta de retiro programado se determina según las reglas del sistema.
- Compañía de seguros de vida: ingresa consultas y comercializa rentas vitalicias. Sus agentes de ventas actúan para una aseguradora concreta y no equivalen a asesores previsionales independientes.
- Asesor previsional: profesional o entidad inscrita y fiscalizada, con deber de independencia y de entregar recomendaciones fundamentadas según las necesidades e intereses del afiliado.
Todas las consultas entran al mismo sistema: no se trata de tres SCOMP distintos. La diferencia está en la orientación y el acompañamiento que recibe la persona para interpretar las ofertas.
¿Quién puede ingresar una consulta SCOMP y quién te asesora?
Hay tres vías institucionales para ingresar una Solicitud de Ofertas: una AFP, una compañía de seguros de vida o un asesor previsional habilitado. Lo importante es distinguir la gestión de la consulta de la asesoría que acompaña la decisión. Las AFP pueden orientar sobre el trámite y las modalidades, y las aseguradoras comercializan sus rentas vitalicias. Los agentes de ventas de rentas vitalicias representan a una compañía concreta: su labor comercial se vincula a los productos de esa aseguradora.
La asesoría previsional: independencia, transparencia y decisiones centradas en el afiliado
Un asesor previsional inscrito ante la Superintendencia de Pensiones debe actuar con independencia respecto de la entidad que pagará el beneficio, explicar las alternativas relevantes, informar oportunamente sus honorarios y dejar constancia escrita de la recomendación y sus fundamentos. Su función es evaluar las opciones según los intereses de la persona, no favorecer a una AFP o aseguradora por el solo hecho de representarla. Esa independencia no significa prometer la mayor pensión: significa comparar con rigor las condiciones que efectivamente correspondan al caso.
En Compara Jubilación analizamos contigo los Certificados de Ofertas, las diferencias entre retiro programado y rentas vitalicias, las coberturas familiares y las alternativas de segunda o tercera consulta y remate. Nuestro compromiso es explicar con claridad los beneficios, costos y riesgos para que decidas informado. Solicita una evaluación en www.comparajubilacion.cl.
Fuentes oficiales y nota editorial
- Superintendencia de Pensiones: https://www.spensiones.cl/portal/institucional/594/w3-article-3584.html
- CMF Educa, SCOMP: https://www.cmfchile.cl/educa/621/w3-propertyvalue-535.html
- CMF Educa, operación SCOMP: https://www.cmfchile.cl/educa/621/w3-article-1686.html
- CMF Educa, vigencia de ofertas: https://www.cmfchile.cl/educa/621/w3-article-1033.html
- CMF Educa, remates: https://www.cmfchile.cl/educa/621/w3-article-1824.html
- Norma de eliminación de oferta externa (CMF/SP, 29 de julio de 2025):
https://cmfchile.cl/portal/prensa/625/w4-article-97000.html - CMF Educa: funciones y deber de independencia del asesor previsional:
https://www.cmfchile.cl/educa/621/w3-propertyvalue-536.html - Superintendencia de Pensiones: obligaciones del asesor previsional:
https://www.spensiones.gob.cl/portal/institucional/594/w3-article-10312.html
Todas las cifras de las gráficas y ejemplos son hipotéticas. No son ofertas reales ni representan mejoras garantizadas. Desde el 1 de septiembre de 2025 no se admiten nuevas ofertas externas de renta vitalicia. Verifique requisitos y condiciones vigentes antes de aceptar una oferta o solicitar un remate.