Podrías estar perdiendo poder adquisitivo sin darte cuenta
El detalle que muchos pensionados no miran es cuánto reciben en UF. El recálculo anual del retiro programado puede reducir el monto real de su pensión, aunque el depósito bancario parezca estable.
La disminución silenciosa de una pensión
Trabajaste, cotizaste y ahorraste durante años. Pero hoy, cuando revisas tu pensión, quizás observas que el dinero alcanza para menos: alimentos, medicamentos y servicios consumen una parte cada vez mayor de tus ingresos. Y lo desconcertante es que el depósito mensual puede parecer casi igual al de años anteriores.
¿Cómo se explica? Una parte de la respuesta puede estar en la modalidad de pensión elegida al jubilarte y en la diferencia entre pesos nominales y poder adquisitivo.
La pregunta clave: ¿cuántas UF recibías y cuántas recibes hoy?
En retiro programado los ahorros permanecen en una AFP y la pensión se recalcula periódicamente, normalmente cada año. Influyen, entre otros factores, el saldo disponible, la rentabilidad, las expectativas de vida y las tasas técnicas aplicables. Por ello, la pensión medida en UF puede subir o bajar.
La UF, por su parte, se reajusta según la inflación medida por el IPC. Cuando su valor en pesos sube y la cantidad de UF de una pensión disminuye, ambos movimientos pueden compensarse: llegan casi los mismos pesos al banco, pero representan menos poder de compra.
Ejemplo 1: casi los mismos pesos, 22,2% menos en UF
Imaginemos una pensión que en 2022 equivalía a 18 UF. Con una UF hipotética de $32.000, eran $576.000 mensuales. En 2026, luego de varios recálculos, baja a 14 UF. Con una UF hipotética de $41.000, el pago sería $574.000. En pesos casi no cambió; en UF disminuyó 22,2%.
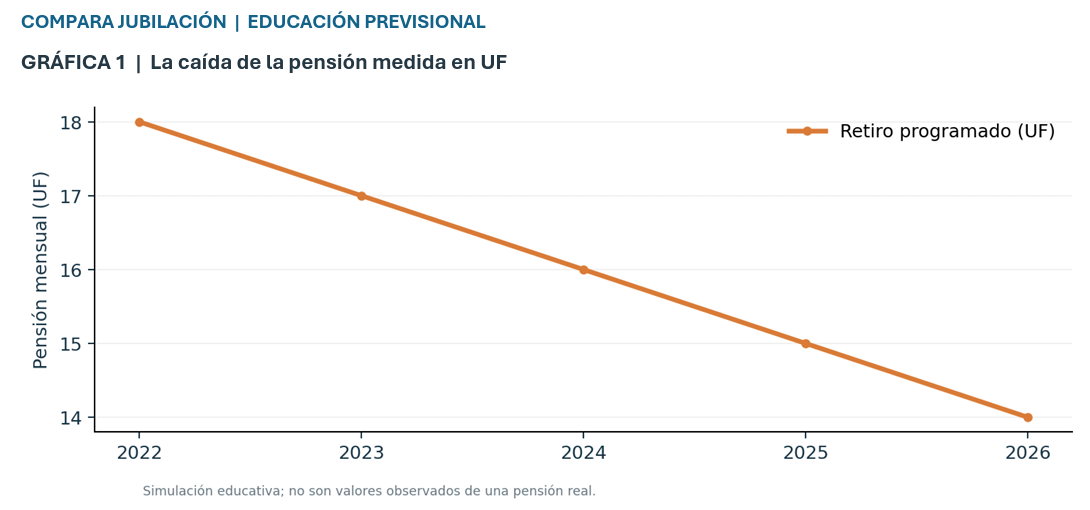
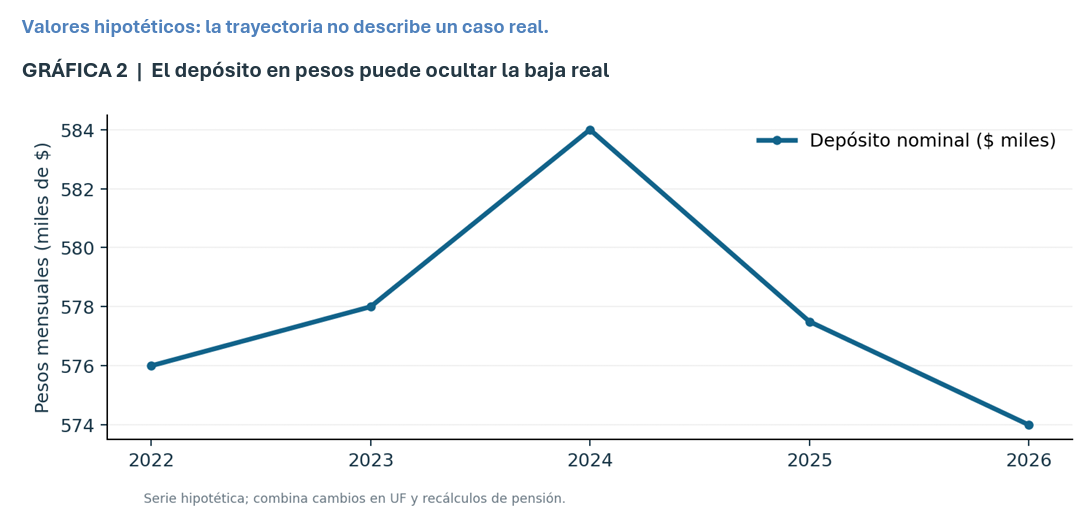
Los valores intermedios son ilustrativos; no representan la evolución histórica de la UF.
Diez años después: dos personas, dos realidades
Supongamos que en 2016 dos personas recibían inicialmente 20 UF de pensión mensual. Una optó por una renta vitalicia fija en UF; la otra, por retiro programado. Para mostrar la mecánica, imaginemos que en diez años la segunda pensión desciende gradualmente a 12 UF. La primera permanece en 20 UF por contrato.
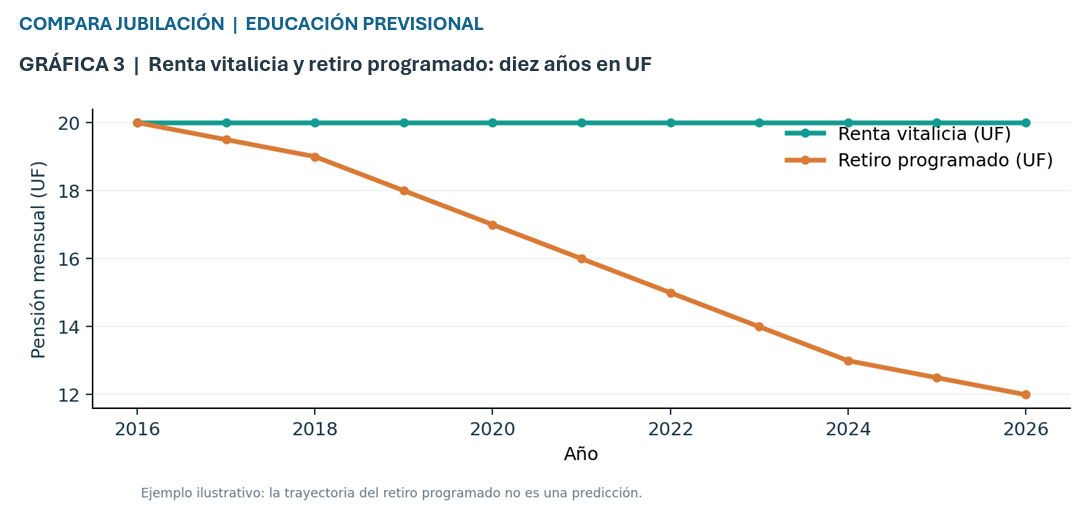
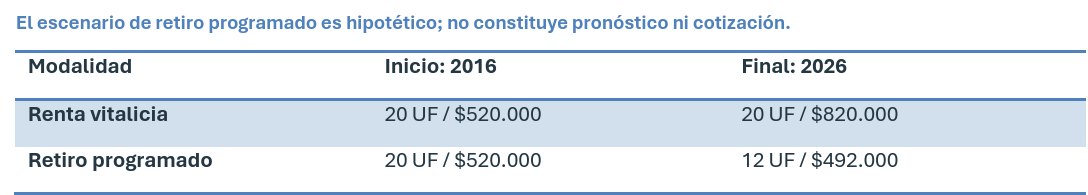
Cifras calculadas con UF hipotética de $26.000 al inicio y $41.000 al final. En este ejemplo la diferencia final es $328.000 mensuales. No implica que dos modalidades reales partan necesariamente ofreciendo la misma pensión.
¿Estoy obligado a permanecer en retiro programado?
No necesariamente. Quien recibe una pensión por retiro programado puede evaluar el cambio a otra modalidad, si cumple las condiciones legales y cuenta con fondos suficientes. Mediante el procedimiento aplicable y las ofertas disponibles, puede comparar alternativas de renta vitalicia.
En renta vitalicia, una compañía de seguros recibe la prima destinada a financiar el contrato y se compromete a pagar una pensión fija en UF durante toda la vida del titular, junto con las pensiones de sobrevivencia que procedan. La contratación es irrevocable; el pensionado deja de ser propietario de los recursos transferidos.
Eso no significa que una renta vitalicia contratada hoy necesariamente ofrecerá más UF que el retiro programado vigente. La conveniencia exige comparar ofertas reales, riesgos, condiciones de cobertura y necesidades familiares.
¿Qué pasa con mi familia si fallezco?
La importancia del período garantizado En retiro programado, el saldo remanente puede financiar pensiones de sobrevivencia y, bajo las condiciones legales, constituir herencia. En una renta vitalicia no se hereda un supuesto saldo individual de la prima: lo que existe son las obligaciones pactadas con la aseguradora (Condiciones especiales de garantía).
Por ley, las pensiones de sobrevivencia suelen corresponder a porcentajes de la pensión base: por ejemplo, 60% para el o la cónyuge sin hijos comunes con derecho, o 50% cuando existen hijos comunes con derecho; cada hijo beneficiario puede tener derecho al 15%, según los requisitos aplicables. Los porcentajes dependen del tipo y composición del grupo familiar.
Sin embargo, si la renta vitalicia incorpora un período garantizado y la persona titular fallece antes de que este termine, la compañía garantiza, durante el plazo restante, pagos equivalentes al 100% de la pensión contratada, distribuidos entre los beneficiarios legales. Al concluir ese período, continúan —si corresponden— las pensiones de sobrevivencia conforme a los porcentajes legales.
Por ejemplo: una renta vitalicia de 20 UF con garantía de 15 años. Si el titular fallece al quinto año, restan diez años garantizados. Durante ese plazo, la compañía mantiene en conjunto pagos por 20 UF mensuales a los beneficiarios legales, según corresponda. Terminado el período, se aplican los porcentajes legales a quienes aún tengan derecho.
¿Y si no existen beneficiarios legales de pensión de sobrevivencia? En ese caso, la persona puede designar beneficiarios para recibir los pagos garantizados pendientes, aunque no cumplan los requisitos para una pensión legal de sobrevivencia. Si no designó personas, esos pagos corresponden a sus herederos según la regulación aplicable. Los designados sin derecho legal no adquieren una pensión vitalicia: reciben únicamente las rentas garantizadas que resten.
Una mirada adicional: ¿cuándo los pagos igualan la prima transferida?
Otro análisis útil consiste en expresar la prima pagada a la aseguradora y los pagos mensuales de pensión en la misma unidad —UF—. Así se puede estimar cuántos meses de pensión se necesitan para que la suma acumulada de los pagos iguale nominalmente el monto de la prima.
Ejemplo completamente hipotético: si la prima transferida fuera de 3.600 UF y la renta vitalicia contratada fuera de 20 UF mensuales, los pagos acumulados alcanzarían 3.600 UF después de 180 meses, equivalentes a 15 años (3.600 ÷ 20 = 180).
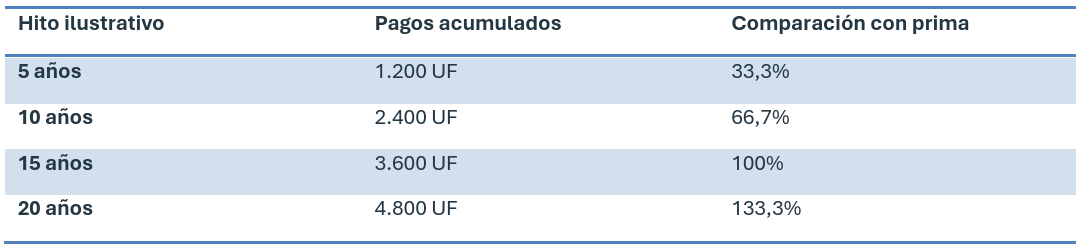
Lo fundamental: aunque la suma de las pensiones haya igualado o superado esa prima, la compañía sigue obligada a pagar las 20 UF mensuales mientras viva el titular. Esa es la esencia del compromiso vitalicio.
Hay una precisión imprescindible: este cálculo no significa que a los 15 años se haya “agotado” un saldo personal, recuperado económicamente toda la inversión o consumido exactamente el capital de la aseguradora. Es una comparación simple de flujos acumulados en UF, sin descontar el valor del dinero en el tiempo, costos, prestaciones de sobrevivencia, garantías u otras condiciones de la póliza. La aseguradora administra el riesgo de longevidad y debe honrar la obligación aunque el pensionado viva mucho más de lo estimado.
Justamente por eso, revisar la prima, el monto de pensión y el plazo garantizado puede ayudar a comprender mejor qué se está contratando y cómo se protege a la familia, pero no reemplaza una evaluación actuarial ni financiera individual.
Antes de cambiar: cinco puntos que debes revisar
1. Evolución de tu pensión en UF, no solo el depósito nominal en pesos.
2. Saldo actual en AFP y requisitos para financiar una nueva modalidad.
3. Ofertas efectivas de renta vitalicia y monto mensual propuesto.
4. Cónyuge, hijos, otros beneficiarios legales, designaciones y períodos garantizados.
5. Prioridades personales: estabilidad, flexibilidad, herencia, costos y tranquilidad familiar.
Una revisión a tiempo puede marcar una diferencia
Si tu retiro programado ha perdido UF durante varios años, no tienes que decidir a ciegas. Revisar los recálculos, cotizar alternativas y entender las coberturas disponibles te permitirá evaluar si mantener tu modalidad o cambiarla responde mejor a lo que necesitas.
En ComparaJubilación te ayudamos a revisar la evolución de tu pensión, analizar las alternativas y comprender sus efectos para ti y tu familia. El objetivo no es que todos cambien: es que cada persona decida con información clara.
¿Hace cuánto no comparas tu pensión en UF? Solicita una evaluación previsional personalizada.
Carlos Quintana Veloso | Asesor Previsional | www.comparajubilacion.cl
Fuentes oficiales y nota editorial
Superintendencia de Pensiones: modalidades de pensión — https://www.spensiones.cl/portal/institucional/594/w3-article-3581.html
Superintendencia de Pensiones: renta vitalicia y sobrevivencia — https://www.spensiones.cl/portal/institucional/594/w3-article-8449.html
Superintendencia de Pensiones: cambio de modalidad — https://www.spensiones.cl/portal/compendio/596/w3-propertyvalue-3231.html
ChileAtiende: pensión de sobrevivencia — https://www.chileatiende.gob.cl/fichas/5258-pension-de-sobrevivencia-del-sistema-de-pensionesafp
Todos los ejemplos y valores de UF son ficticios e ilustrativos. No son una cotización, promesa de monto ni comparación actuarial entre pólizas reales.